Reporter: Siti Masitoh | Editor: Noverius Laoli
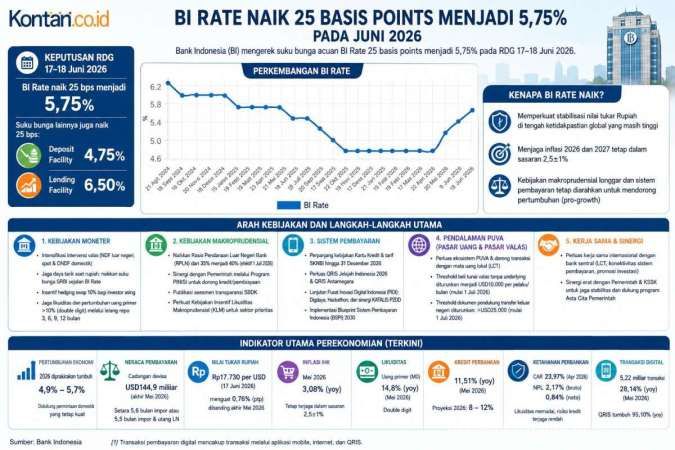
Namun, terdapat beberapa faktor yang mendukung peluang stabilisasi, terutama meningkatnya insentif lindung nilai, imbal hasil SBN sepuluh tahun yang mencapai sekitar 7,43%, serta cadangan devisa sebesar US$ 146,3 miliar.
Selain itu, meskipun investor asing masih melakukan penjualan bersih saham, aliran modal asing ke SBN dan SRBI masih positif, sehingga tekanan pasar saham belum sepenuhnya berkembang menjadi keluarnya modal asing dari seluruh instrumen keuangan Indonesia.
Lebih lanjut, ia membeberkan, penguatan rupiah kemungkinan tetap terbatas karena pasar masih menghadapi ketidakpastian MSCI, tingginya harga minyak dunia, imbal hasil obligasi Amerika Serikat yang berada di atas 5%, serta potensi pengetatan lanjutan oleh The Fed.
Apabila reformasi pasar modal mulai memulihkan kepercayaan investor dan arus modal masuk meningkat, rupiah dapat menguat menuju Rp17.500–Rp17.700.
Baca Juga: BI Kembali Tahan Suku Bunga 5,75%, Rupiah dan Ekonomi Jadi Perhatian
Sebaliknya, apabila tekanan MSCI semakin besar dan The Fed memberikan sinyal pengetatan yang lebih agresif, rupiah berisiko kembali melemah menuju Rp18.200–Rp18.500.
“Karena itu, keberhasilan kebijakan BI sebaiknya tidak hanya dinilai berdasarkan seberapa cepat rupiah menguat, tetapi juga kemampuan mengurangi gejolak kurs, mempertahankan aliran modal asing, dan menjaga cadangan devisa tanpa pengetatan moneter yang berlebihan,” tandasnya.
Cek Berita dan Artikel yang lain di Google News