Reporter: Siti Masitoh | Editor: Tri Sulistiowati
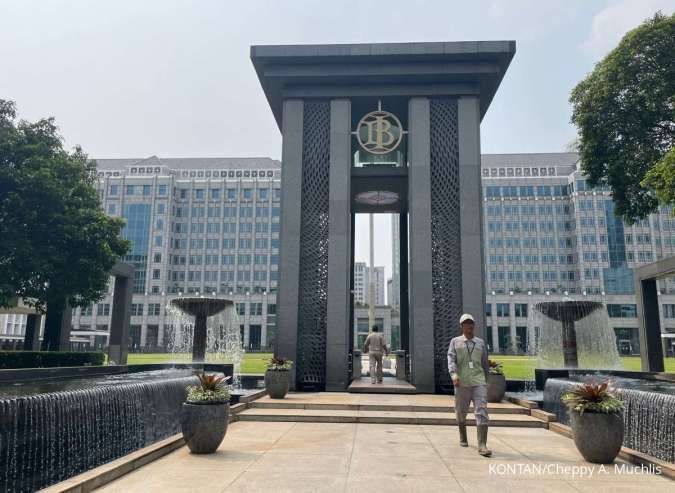
KONTAN.CO.ID – JAKARTA. Bank Indonesia (BI) mulai mengurangi ketergantungan terhadap intervensi langsung di pasar valuta asing (valas) untuk menjaga stabilitas nilai tukar rupiah. Saat ini intervensi melalui pasar spot hanya mencakup sekitar 30% dari total aktivitas intervensi BI.
Lead Economist Bank Danamon Indonesia Irman Faiz menilai, langkah tersebut menunjukkan BI semakin mengandalkan bauran kebijakan untuk meredam tekanan terhadap rupiah, terutama di tengah kondisi eksternal yang masih menantang.
“BI sengaja mengurangi ketergantungannya pada intervensi spot yang mahal, yang sekarang hanya mencakup sekitar 30% dari total aktivitas intervensinya,” ujar Faiz dalam keterangannya, Senin (28/9/2026).
Baca Juga: Prabowo Panggil Menkes hingga Dirut BPJS Kesehatan, Evaluasi Keuangan hingga Layanan
Ia menjelaskan, porsi intervensi yang lebih besar dilakukan melalui instrumen non-spot, termasuk Domestic Non-Deliverable Forward (DNDF) dan instrumen swap. Selain itu, BI juga memperkuat insentif lindung nilai serta memperluas transaksi Local Currency Transaction (LCT) untuk mengelola tekanan terhadap rupiah.
Perubahan komposisi intervensi tersebut dinilai penting karena intervensi langsung melalui pasar spot memiliki konsekuensi terhadap cadangan devisa. Dengan mengoptimalkan instrumen non-spot, BI dapat menjaga volatilitas rupiah sekaligus mengurangi tekanan terhadap cadangan devisa.
“Yang penting, BI mengakui bahwa intervensi menimbulkan biaya, menunjukkan bahwa ada batasan praktis seberapa besar guncangan eksternal yang berkelanjutan dapat diserap hanya melalui intervensi,” kata Faiz.
Di sisi lain, Faiz menilai pergeseran strategi intervensi tersebut berlangsung ketika tekanan eksternal terhadap perekonomian Indonesia semakin meningkat. Pertumbuhan impor yang lebih tinggi dibandingkan ekspor serta pelebaran defisit transaksi berjalan membuat pasokan valas alami Indonesia melemah.
Kondisi tersebut meningkatkan ketergantungan Indonesia terhadap arus masuk modal untuk memenuhi kebutuhan pembiayaan eksternal. Karena itu, menurut Faiz, menjaga daya tarik aset berdenominasi rupiah menjadi semakin penting.
“Fokus semakin bergeser ke arah stabilitas eksternal karena Indonesia semakin bergantung pada arus masuk modal,” ujarnya.
Faiz juga menilai keputusan BI mempertahankan suku bunga acuan di level 5,75% menunjukkan bahwa bank sentral masih mengutamakan bauran kebijakan dibandingkan menaikkan suku bunga secara langsung.
BI masih dapat menggunakan sejumlah instrumen, mulai dari intervensi valas, insentif swap dan DNDF, perluasan LCT hingga kebijakan likuiditas untuk menjaga stabilitas nilai tukar tanpa memberikan tekanan tambahan terhadap pertumbuhan ekonomi domestik.
BI juga memperkirakan setiap kenaikan suku bunga sebesar 25 basis poin dapat menekan pertumbuhan ekonomi sekitar 0,1 percentage point (ppt), dengan asumsi faktor lainnya tetap.
Namun demikian, Faiz menilai ruang BI untuk mengandalkan intervensi juga tidak tanpa batas. Jika tekanan terhadap rupiah terus berlanjut, sementara arus keluar modal dan inflasi impor meningkat, kebijakan suku bunga kembali menjadi salah satu instrumen yang perlu dipertimbangkan.
“Bagi pasar, oleh karena itu, pesannya tidak selalu bersifat dovish. BI sedang berupaya menghindari kenaikan suku bunga secara langsung, tetapi batasan intervensi berarti suku bunga kebijakan tetap menjadi penopang penting jika tekanan eksternal terus berlanjut,” jelas Faiz.
Faiz memperkirakan intervensi valas, insentif lindung nilai, kalibrasi instrumen operasi moneter seperti Sekuritas Rupiah Bank Indonesia (SRBI), serta instrumen likuiditas akan tetap menjadi lini pertahanan pertama BI.
Namun, ia menilai jika depresiasi rupiah berlangsung terus-menerus dan disertai arus keluar modal yang berkelanjutan serta meningkatnya tekanan inflasi dari sisi impor, penyesuaian kebijakan berpotensi bergeser ke suku bunga.
“Hal ini menjaga opsi kenaikan suku bunga tetap terbuka dan prediksi kami untuk suku bunga BI 6,25% pada akhir tahun 2026 tetap utuh,” kata Faiz.
Baca Juga: BI Ungkap Alasan Tak Naikkan Suku Bunga, Ini Dampaknya Terhadap Ekonomi
Cek Berita dan Artikel yang lain di Google News