Reporter: Adi Wikanto | Editor: Adi Wikanto
KONTAN.CO.ID - Jakarta. Pemerintah Indonesia mulai menerapkan kebijakan pajak minimum global atau Global Minimum Tax (GMT) sebesar 15% terhadap perusahaan multinasional pada September 2026.
Kebijakan ini menyasar perusahaan multinasional yang memiliki pendapatan konsolidasi grup lebih dari 750 juta euro per tahun atau setara sekitar Rp 15,17 triliun. Perhitungan tersebut menggunakan asumsi kurs Rp 20.230 per euro.
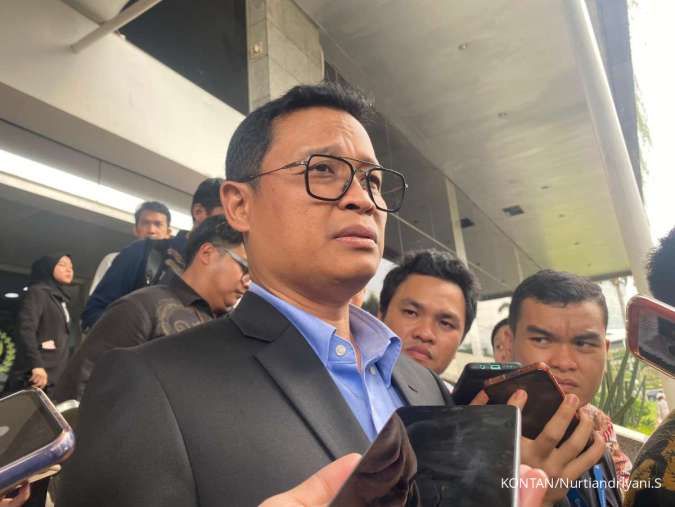
Direktur Jenderal Pajak Kementerian Keuangan Bimo Wijayanto mengatakan, penerapan GMT menjadi langkah pemerintah untuk memastikan perusahaan multinasional membayar pajak secara proporsional atas aktivitas ekonominya di Indonesia.
"Jadi memang hari ini semua otoritas berkomitmen tahun ini Indonesia mulai September 2026 berkomitmen untuk mengambil hak pemajakan 15 persen atas multinasional enterprise yang peredaran usaha konsolidasinya itu di atas 750 juta euro per tahun," ujar Bimo dalam Media Gathering Direktorat Jenderal Pajak di Bogor, Kamis (12/11/2026).
Melalui kebijakan tersebut, pemerintah berupaya mencegah perusahaan multinasional memanfaatkan perbedaan aturan dan tarif pajak antarnegara untuk mengurangi kewajiban perpajakannya.
Penerapan GMT juga diharapkan menciptakan persaingan usaha yang lebih seimbang antara perusahaan multinasional dan pelaku usaha domestik.
Baca Juga: Hari Ini (13/11) Terakhir, Update Data BSU 2026 Di Bsu.bpjsketenagakerjaan.go.id
Perusahaan multinasional yang menjadi sasaran pajak minimum global
Direktorat Jenderal Pajak (DJP) telah mengidentifikasi sejumlah entitas perusahaan yang masuk dalam cakupan kebijakan GMT berdasarkan data Country-by-Country Reports (CbCR) tahun 2023.
Bimo mengungkapkan, untuk wajib pajak dalam negeri, DJP mencatat sebanyak 37 entitas induk dan 1.721 entitas anak.
Sementara itu, untuk wajib pajak luar negeri, terdapat 1.717 entitas induk dan 4.688 entitas anak.
DJP juga telah mengundang sekitar 78 wajib pajak yang merupakan entitas induk maupun anak perusahaan yang berkedudukan di Indonesia.
Pendataan tersebut menjadi bagian dari persiapan administrasi dan pelaksanaan kewajiban perpajakan bagi perusahaan yang masuk dalam cakupan GMT.
Namun, tidak semua perusahaan multinasional otomatis menjadi sasaran kebijakan ini. Berdasarkan ketentuan DJP, terdapat dua kriteria utama yang harus dipenuhi:
1. Perusahaan merupakan bagian dari grup perusahaan multinasional yang memiliki peredaran bruto konsolidasi tahunan minimal 750 juta euro.
2. Ambang pendapatan tersebut terpenuhi setidaknya dalam dua dari empat tahun pajak sebelum tahun pengenaan GMT.
Dengan demikian, perusahaan domestik yang menjadi bagian dari grup multinasional juga dapat masuk dalam cakupan kebijakan tersebut.
Tonton: MSCI Coret 9 Saham Indonesia! BRPT Keluar, BRMS Turun Kasta, Ini Daftar Lengkapnya
Apa tujuan penerapan pajak minimum global 15%?
Penerapan GMT merupakan bagian dari kesepakatan internasional Pilar Dua (Pillar Two) yang dikembangkan oleh OECD dan G20 melalui kerangka kerja inklusif untuk mengatasi penggerusan basis pajak dan pengalihan laba atau Base Erosion and Profit Shifting (BEPS).
Selama ini, perbedaan tarif pajak antarnegara memberikan peluang bagi perusahaan multinasional untuk mengatur lokasi pencatatan laba sehingga beban pajak efektifnya menjadi lebih rendah.
Melalui GMT, negara-negara peserta berupaya memastikan grup perusahaan multinasional besar membayar pajak dengan tarif efektif minimal 15% di setiap yurisdiksi tempat mereka menjalankan kegiatan usaha.
Bimo mengatakan, kebijakan ini juga bertujuan mencegah praktik race to the bottom, yaitu persaingan antarnegara dalam menurunkan tarif pajak untuk menarik investasi.
Pemerintah berharap standar pajak minimum tersebut dapat menciptakan persaingan yang lebih seimbang antara perusahaan multinasional dan perusahaan domestik.
Selain itu, penerimaan pajak dari aktivitas perusahaan besar diharapkan dapat mendukung pembiayaan pembangunan, termasuk sektor pendidikan, kesehatan, dan infrastruktur.
Baca Juga: Gibran Tutup Bab Perjalanan di Pemerintahan, Kecintaan kepada Indonesia Tak Berakhir
Mekanisme pengenaan pajak minimum global
Penting dipahami, tarif 15% dalam kebijakan GMT bukan berarti pemerintah menaikkan tarif Pajak Penghasilan (PPh) badan Indonesia menjadi 15%.
DJP menjelaskan bahwa angka 15% merupakan batas minimum tarif pajak efektif (Effective Tax Rate/ETR) yang dihitung berdasarkan ketentuan GloBE.
Apabila tarif pajak efektif suatu perusahaan di Indonesia berada di bawah 15%, perusahaan tersebut berpotensi dikenai pajak tambahan (top-up tax) untuk memenuhi batas minimum tersebut.
Sebaliknya, perusahaan yang telah membayar pajak efektif minimal 15% pada prinsipnya tidak perlu membayar pajak tambahan berdasarkan mekanisme tersebut.
Dalam penerapannya, terdapat tiga mekanisme utama:
1. Qualified Domestic Minimum Top-up Tax (QDMTT), yaitu pajak tambahan domestik yang dikenakan terhadap laba perusahaan di Indonesia apabila tarif pajak efektifnya berada di bawah 15%.
2. Income Inclusion Rule (IIR), yaitu mekanisme pengenaan pajak tambahan kepada entitas induk atas penghasilan anak perusahaan yang dikenai pajak rendah di negara lain.
3. Undertaxed Payment Rule (UTPR), yaitu mekanisme pengenaan pajak tambahan sebagai langkah lanjutan apabila pajak yang seharusnya dipungut melalui IIR belum sepenuhnya dikenakan.
Ketiga mekanisme tersebut menjadi instrumen bagi negara untuk memastikan perusahaan multinasional memenuhi standar pajak minimum global.
Sebagian artikel telah tayang di https://money.kompas.com/read/2026/11/12/195556326/ri-mulai-terapkan-pajak-minimum-15-persen-untuk-perusahaan-multinasional-ini?source=terkini_artikel.
Cek Berita dan Artikel yang lain di Google News