Reporter: Dendi Siswanto | Editor: Avanty Nurdiana
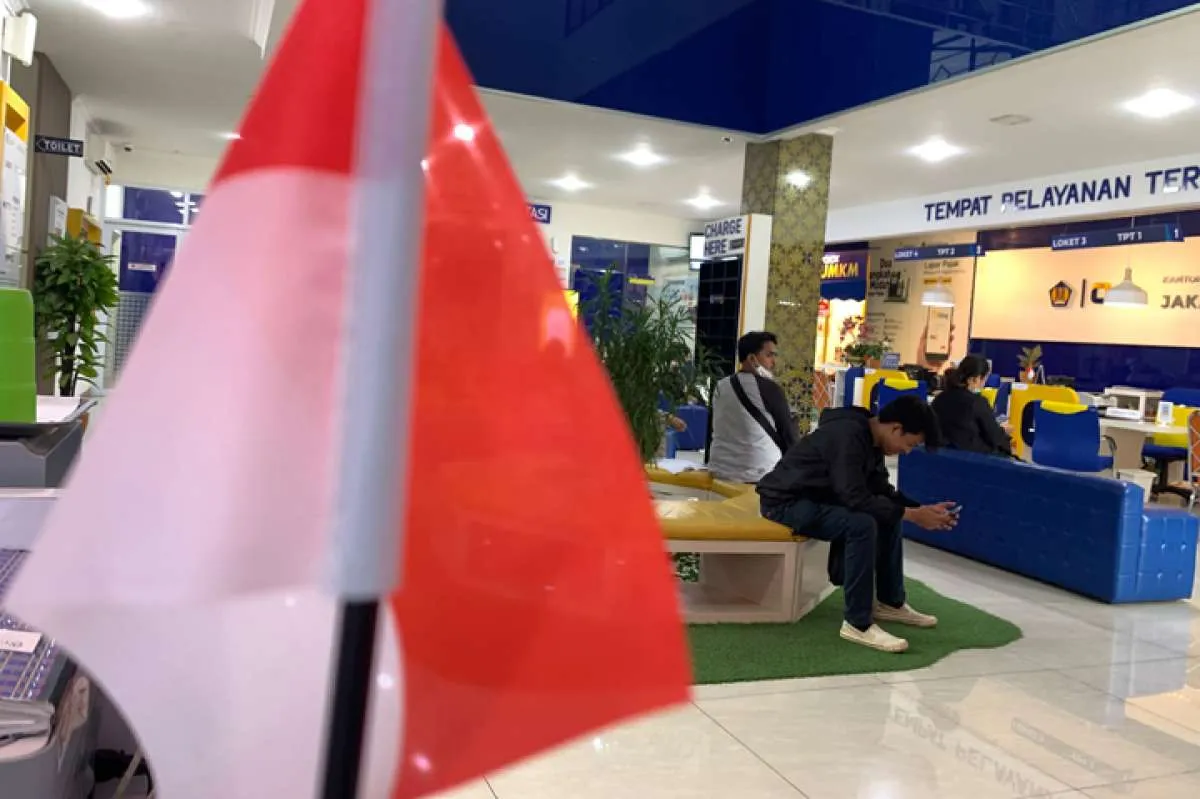
KONTAN.CO.ID - JAKARTA. Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan fasilitas pengurangan atau penghapusan sanksi administrasi perpajakan melalui Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA).
Program ini diatur dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang diterbitkan pada 8 Oktober 2026.
Meski memberikan keringanan kepada wajib pajak, DJP menegaskan bahwa program PSA bukanlah pengampunan pajak atau tax amnesty.
Baca Juga: Survei Ekonom UI: 54% Dukung Program MBG Dihentikan jika Biaya Membengkak
Fasilitas ini tidak menghapus pajak yang seharusnya terutang maupun pokok utang pajak. Keringanan hanya diberikan terhadap sanksi administrasi tertentu sepanjang wajib pajak memenuhi persyaratan yang berlaku.
"KEP-239 berbeda dengan pengampunan pajak atau tax amnesty. Keputusan ini tidak mengampuni pajak yang seharusnya terutang dan tidak menghapus pokok pajak," dikutip dari Buku Panduan Program Pengurangan atau Penghapusan Sanksi Administrasi, Minggu (25/10/2026).
DJP menjelaskan bahwa memang ada kataian terbatas dengan Program Pengungkapan Sukarela (PPS). Dalam batang tubuhnya, KEP-239 mencakup sanksi dalam SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan oleh wajib pajak peserta PPS, dengan batas penerbitan SKP dan pembayaran khusus.
"Cakupan khusus ini tidak menjadikan KEP-239 sebagai program pengungkapan atau pengampunan baru, pokok pajak yang timbul tetap harus dibayar," tulis DJP.
Berdasarkan buku panduan tersebut, terdapat sejumlah jenis sanksi yang dapat masuk dalam cakupan program tersebut.
1. Denda akibat keterlambatan menyampaikan Surat Pemberitahuan (SPT).
Fasilitas ini mencakup SPT Tahunan Pajak Penghasilan (PPh) sampai dengan Tahun Pajak 2025 dan SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar, sepanjang disampaikan dalam periode yang ditentukan.
2. Sanksi bunga atas pembetulan SPT secara sukarela.
Wajib pajak yang membetulkan SPT Tahunan sampai Tahun Pajak 2025 atau SPT Masa sampai Masa Pajak September 2026 sehingga menimbulkan kekurangan pembayaran pajak dapat memperoleh fasilitas pengurangan sanksi sesuai ketentuan program.
Baca Juga: Survei Ekonom UI: 54% Dukung Program MBG Dihentikan jika Biaya Membengkak
3. Bunga akibat keterlambatan pembayaran atau penyetoran pajak
Sanksi ini mencakup keterlambatan pembayaran pajak yang terutang dalam SPT Tahunan maupun SPT Masa, dengan memperhatikan periode penyampaian SPT dan pelunasan pajaknya.
4. Sanksi administrasi dalam Surat Ketetapan Pajak (SKP) dan Surat Tagihan Pajak (STP)
Untuk kategori tertentu, fasilitas juga mencakup sanksi dalam surat yang diterbitkan berdasarkan hasil pemeriksaan, termasuk sanksi yang tercantum dalam dokumen perpajakan terkait Pajak Bumi dan Bangunan (PBB).
5. Denda atas pelanggaran kewajiban pembuatan atau pengisian faktur pajak
Denda yang diatur dalam Pasal 14 ayat (4) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) termasuk dalam cakupan PSA untuk kondisi yang memenuhi persyaratan khusus.
6. Sanksi berupa bunga dan kenaikan tertentu atas hasil pemeriksaan pajak
Jenis sanksi yang termasuk dalam program antara lain sanksi bunga atas kekurangan pembayaran pajak berdasarkan SKPKB dan sanksi kenaikan tertentu berdasarkan ketentuan UU KUP.
7. Denda administratif PBB
Fasilitas ini mencakup sanksi tertentu yang berkaitan dengan kewajiban penyampaian Surat Pemberitahuan Objek Pajak (SPOP), hasil pemeriksaan, serta keterlambatan pembayaran PBB sesuai ketentuan yang berlaku.
Baca Juga: 62% Ekonom Prioritaskan Kredibilitas Kebijakan untuk Jaga Peringkat Utang RI
Selain itu, KEP-239/PJ/2026 juga mencakup kondisi khusus berupa sanksi dalam SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan oleh peserta Program Pengungkapan Sukarela (PPS). Kategori ini memiliki batas waktu penerbitan surat dan pembayaran pokok pajak tersendiri.
Besaran pengurangan atau penghapusan sanksi tidak sama untuk seluruh wajib pajak. Persentasenya bergantung pada jenis sanksi, kondisi yang melatarbelakangi penerbitan surat, waktu penyampaian SPT, serta waktu pembayaran pokok pajak atau sanksi.
Untuk kategori tertentu, pengurangan sanksi dapat mencapai 100%. Namun, terdapat pula kategori yang memperoleh pengurangan dengan persentase berbeda, termasuk 90%, 75%, 50%, atau 25%, sesuai matriks dan persyaratan khusus dalam KEP-239/PJ/2026.
Wajib pajak juga perlu memperhatikan bahwa fasilitas ini pada prinsipnya hanya diberikan terhadap sanksi administrasi yang belum dibayar atau dilunasi. Sementara itu, pokok pajak yang menjadi dasar pengenaan sanksi tetap harus diselesaikan.
Cek Berita dan Artikel yang lain di Google News