Reporter: Nurtiandriyani Simamora | Editor: Herlina Kartika Dewi
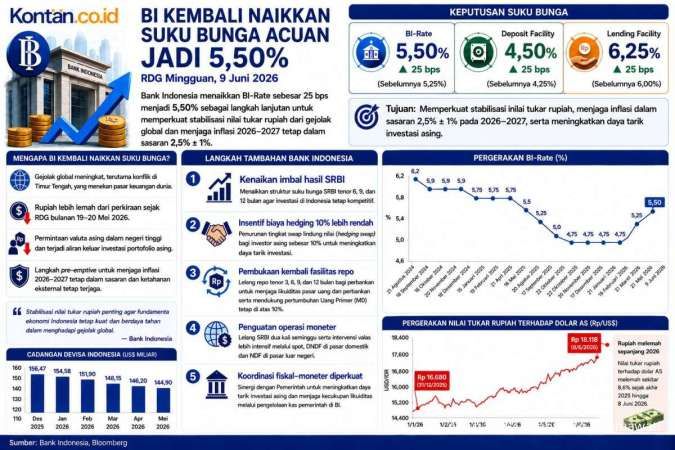
KONTAN.CO.ID-JAKARTA. Kenaikan suku bunga acuan Bank Indonesia (BI Rate) menjadi 6% berpotensi meningkatkan biaya utang pemerintah ke depan semakin mahal.
Pasalnya, kenaikan suku bunga dapat mendorong kenaikan imbal hasil atau yield Surat Berharga Negara (SBN), terutama untuk penerbitan surat utang baru maupun pembiayaan kembali (refinancing) utang yang jatuh tempo.
Kepala Ekonom Bank Central Asia (BCA) David Sumual mewanti-wanti, kenaikan BI Rate sebesar 25 basis poin (bps) tersebut berisiko menambah beban pembayaran bunga utang pemerintah apabila diikuti kenaikan yield SBN secara berkelanjutan.
Saat ini, yield SBN tenor 10 tahun berada di level 7,60%, atau meningkat 1,47% dalam setahun terakhir. Sementara itu, yield SBN tenor 5 tahun mencapai 7,59%, naik 2,15% dalam periode yang sama.
Baca Juga: Realisasi Anggaran Kantor Staf Presiden Capai Rp 93,32 Miliar hingga November 2026
Menurut David, kenaikan BI Rate biasanya lebih cepat mempengaruhi yield SBN bertenor pendek. Adapun besaran kenaikan yield akan menentukan tambahan beban bunga yang harus ditanggung pemerintah.
"Tambahan setiap 0,1% yield SBN yang meleset dari target APBN dapat menambah beban belanja pemerintah hingga Rp 1,9 triliun (pembayaran bunga utang)," ujar David kepada Kontan, Kamis (19/11/2026).
Risiko tersebut perlu dicermati mengingat kebutuhan pembiayaan pemerintah melalui penerbitan SBN masih cukup besar. Kementerian Keuangan mencatat, hingga 31 Oktober 2026 pemerintah telah menerbitkan SBN sebesar Rp 586,1 triliun atau 73,3% dari target tahun ini.
Artinya, pemerintah masih membutuhkan pembiayaan sebesar Rp 231,4 triliun melalui penerbitan SBN hingga akhir tahun.
Kebutuhan penerbitan surat utang juga meningkat pada tahun depan. Dalam APBN 2027, pemerintah menargetkan penerbitan SBN neto sebesar Rp 833,70 triliun.
Meski demikian, David menilai kondisi yield SBN sejauh ini masih cenderung stabil. Salah satu faktor yang menopang stabilitas tersebut adalah kebijakan Bank Indonesia, termasuk pemangkasan Giro Wajib Minimum (GWM), yang membantu menjaga kondisi likuiditas tetap akomodatif.
David menjelaskan, kenaikan yield SBN tidak langsung meningkatkan beban pembayaran bunga utang pemerintah. Dampaknya akan lebih terasa apabila kenaikan yield berlangsung dalam waktu lama, terutama ketika pemerintah menerbitkan surat utang baru atau melakukan refinancing atas utang yang jatuh tempo.
"Namun, jika peningkatan yield berlangsung lebih lama, peningkatan biaya bunga utang untuk new issuance SBN ataupun refinancing," jelasnya.
Baca Juga: Prabowo Minta Bakom Dengarkan Keluhan Rakyat hingga Tingkat Desa
Untuk mengantisipasi risiko tersebut, David menyarankan pemerintah memperdalam pasar keuangan domestik sekaligus memperluas alternatif sumber pembiayaan, seperti melalui penerbitan instrumen-instrumen keuangan baru, perluasan denominasi penerbitan surat utang dalam mata uang asing atau valas, serta pengembangan instrumen pembiayaan tematik.
Menurutnya, pemerintah juga dapat mempertimbangkan penerbitan Panda Bonds dengan tenor panjang. Instrumen tersebut dinilai berpotensi menjadi alternatif pembiayaan dengan biaya yang relatif lebih rendah.
"Saat ini pemerintah sebenarnya sudah kreatif dalam upayanya untuk menekan biaya utang, seperti yang terlihat dari lonjakan penarikan utang bilateral/multilateral. Penerbitan Panda Bonds dengan tenor panjang bisa juga dilakukan karena yield-nya yang sekarang relatif rendah," ujarnya.
Selain mencari alternatif sumber pembiayaan, David menilai penghematan anggaran juga perlu dipertimbangkan.
"Opsi penghematan anggaran juga perlu dipertimbangkan sebagai opsi terakhir untuk mengurangi kebutuhan penerbitan utang," pungkas David.
Cek Berita dan Artikel yang lain di Google News