Reporter: Dendi Siswanto | Editor: Khomarul Hidayat
KONTAN.CO.ID-JAKARTA. Risiko penurunan status pasar modal Indonesia oleh Morgan Stanley Capital International (MSCI) dari emerging market menjadi standalone market bisa menimbulkan efek domino terhadap perekonomian nasional.
Dampaknya tidak hanya berpotensi memicu arus keluar modal asing dari pasar saham, tetapi juga meningkatkan biaya pembiayaan hingga memperlambat pertumbuhan investasi.
Kepala Ekonom Bank Permata Josua Pardede mengatakan, ancaman penurunan status tersebut perlu dipandang serius karena tekanan yang muncul berpotensi merambat dari pasar saham ke pasar obligasi, nilai tukar rupiah, hingga sektor riil.
Menurutnya, risiko yang lebih mengkhawatirkan bukan sekadar keluarnya dana asing dari pasar saham, melainkan apabila gejolak tersebut turut menggerus kepercayaan investor terhadap aset keuangan Indonesia secara keseluruhan.
"Risiko yang lebih mengkhawatirkan justru muncul apabila tekanan di pasar saham meluas ke pasar obligasi dan menurunkan kepercayaan investor terhadap aset keuangan Indonesia secara keseluruhan," ujar Josua kepada Kontan.co.id, Sabtu (17/10/2026).
Baca Juga: BI-Rate Berpeluang Naik 25–50 Bps hingga Akhir Tahun 2026
Josua menjelaskan, apabila kondisi tersebut terjadi, biaya pinjaman pemerintah maupun dunia usaha berpotensi meningkat. Pada saat bersamaan, ruang bagi Bank Indonesia (BI) untuk menurunkan suku bunga juga dapat semakin terbatas.
"Kondisi tersebut dapat meningkatkan biaya pinjaman pemerintah dan dunia usaha, mempersempit ruang penurunan suku bunga, serta menahan pertumbuhan investasi dan kredit," kata Josua.
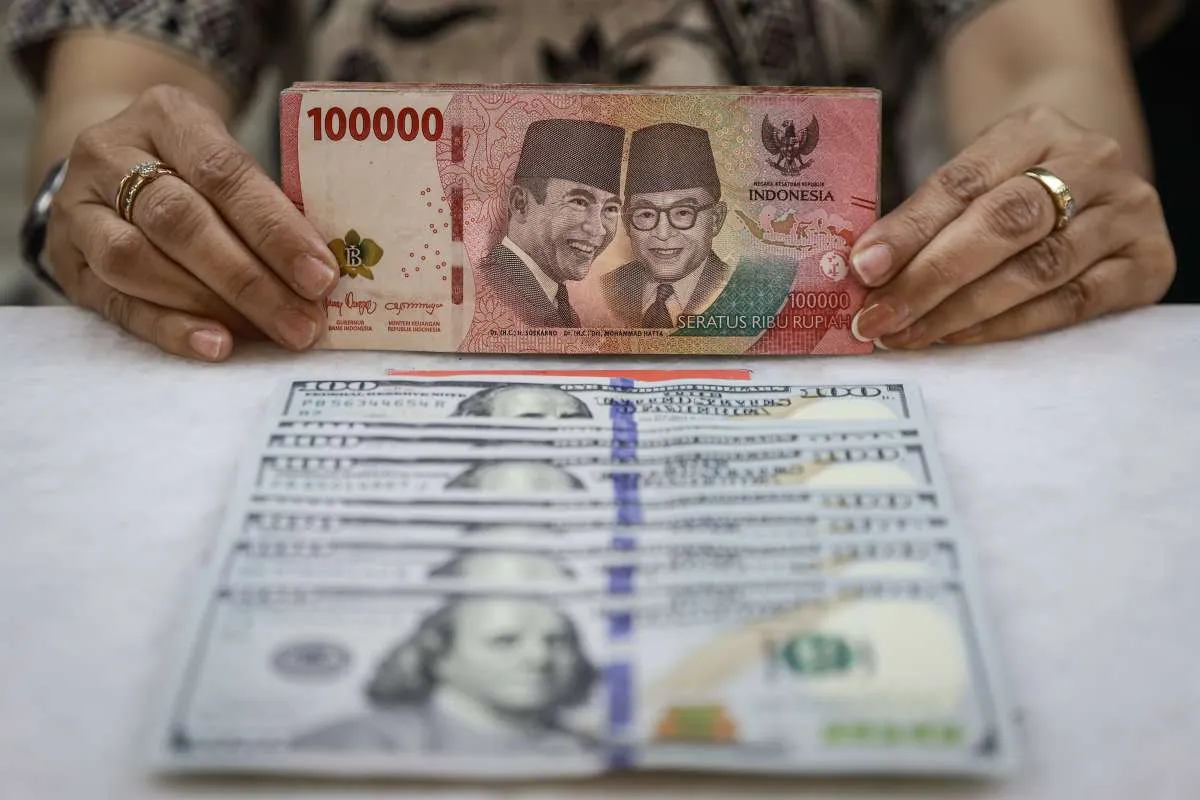
Josua menyebut, tekanan terhadap pasar keuangan Indonesia sudah terlihat dari sejumlah indikator. Berdasarkan perkembangan hingga 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) tercatat anjlok sekitar 11,6% dalam sehari, sementara nilai tukar rupiah melemah ke kisaran Rp 18.000 per dolar AS.
Pada saat yang sama, imbal hasil obligasi pemerintah tenor 10 tahun meningkat menjadi sekitar 7,36%. Kenaikan imbal hasil tersebut mencerminkan tekanan pada pasar surat utang yang berpotensi membuat biaya pembiayaan semakin mahal.
Josua mengatakan, sepanjang tahun berjalan, dana asing yang keluar dari pasar saham Indonesia telah mencapai sekitar US$ 4,9 miliar.
Apabila MSCI benar-benar menurunkan status Indonesia menjadi standalone market, tambahan tekanan jual saham oleh investor asing diperkirakan berpotensi mencapai US$ 3 miliar hingga US$ 5 miliar.
Meski demikian, besarnya arus keluar modal tersebut masih bergantung pada penjualan yang telah dilakukan investor sebelumnya serta ketentuan penyesuaian indeks MSCI.
Menurut Josua, penurunan status menjadi standalone market bahkan berpotensi menimbulkan dampak lebih berat dibandingkan apabila Indonesia diturunkan menjadi frontier market atau pasar perbatasan.
Pasalnya, saham-saham Indonesia berisiko dikeluarkan dari indeks utama MSCI untuk negara berkembang maupun pasar perbatasan.
Kondisi tersebut dapat mendorong investor asing yang mengikuti indeks untuk menyesuaikan portofolio dengan menjual saham Indonesia.
Namun, Josua bilang, penurunan status MSCI tidak otomatis membuat seluruh investasi asing meninggalkan Indonesia. Sebab, keputusan MSCI secara langsung berkaitan dengan pasar saham, bukan investasi langsung maupun keseluruhan perekonomian.
Baca Juga: Sentimen MSCI Bikin IHSG dan Rupiah Rontok, Menko Airlangga: Fundamental Ekonomi Kuat
Di sisi lain, arus keluar modal asing juga berpotensi meningkatkan permintaan dolar AS ketika investor mengonversi hasil penjualan sahamnya untuk dipindahkan ke luar negeri.
Tekanan tersebut dapat memperlemah rupiah dan meningkatkan biaya impor, terutama untuk bahan baku industri, mesin, pangan tertentu, obat-obatan, dan energi.
Tambah Risiko Harga Minyak
Risiko ini semakin besar ketika harga minyak dunia berada pada level tinggi. Josua mencatat harga minyak Brent berada di kisaran US$100 hingga US$ 110 per barel, sementara inflasi Indonesia pada September 2026 telah mencapai sekitar 3,28% secara tahunan.
Kombinasi pelemahan rupiah dan kenaikan harga energi berpotensi meningkatkan biaya produksi serta distribusi yang secara bertahap dapat diteruskan kepada konsumen.
Oleh karena itu, Josua menilai langkah utama yang perlu dilakukan pemerintah dan regulator adalah memulihkan kepercayaan investor melalui pembenahan tata kelola pasar modal.
Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) didorong mempercepat transparansi kepemilikan saham, memastikan ketentuan minimum saham beredar atau free float sebesar 15% benar-benar mencerminkan kepemilikan publik yang independen, serta memperkuat pengawasan dan penegakan hukum.
Sementara itu, BI perlu menjaga stabilitas rupiah melalui intervensi valuta asing, pengelolaan likuiditas, dan koordinasi dengan pemerintah. Namun, kenaikan suku bunga dinilai tidak perlu dilakukan hanya untuk merespons kejatuhan pasar saham.
Josua mengingatkan, MSCI masih melakukan konsultasi hingga 30 April 2027, dengan keputusan akhir paling lambat 30 Juni 2027. Artinya, Indonesia masih memiliki waktu untuk melakukan pembenahan sebelum keputusan tersebut ditetapkan.
"Ancaman terbesar dari penurunan status MSCI bukan semata-mata keluarnya dana asing dalam jumlah besar, melainkan kemungkinan terjadinya krisis kepercayaan yang berkepanjangan terhadap pasar keuangan Indonesia," tegasnya.
Baca Juga: Ditjen Pajak Kantongi 5.600 Entitas Terdaftar Pajak Minimum Global 15%
Ia menambahkan, apabila kepercayaan investor terus melemah, rupiah berisiko mengalami tekanan lebih lama, inflasi impor meningkat, biaya pembiayaan menjadi lebih mahal, serta pertumbuhan investasi dan ekonomi berpotensi melambat.
Sebaliknya, reformasi pasar modal yang transparan, terukur, konsisten, dan dapat diverifikasi dinilai dapat mengurangi risiko tersebut sebelum MSCI mengambil keputusan akhir.
Cek Berita dan Artikel yang lain di Google News