Reporter: Nurtiandriyani Simamora | Editor: Herlina Kartika Dewi
KONTAN.CO.ID-JAKARTA. Premi risiko investasi atau Credit Default Swap (CDS) surat utang pemerintah Indonesia terus meningkat di tengah gejolak pasar keuangan. Kondisi ini berpotensi menekan biaya utang pemerintah karena investor dapat meminta imbal hasil atau yield yang lebih tinggi dalam penerbitan Surat Berharga Negara (SBN) baru.
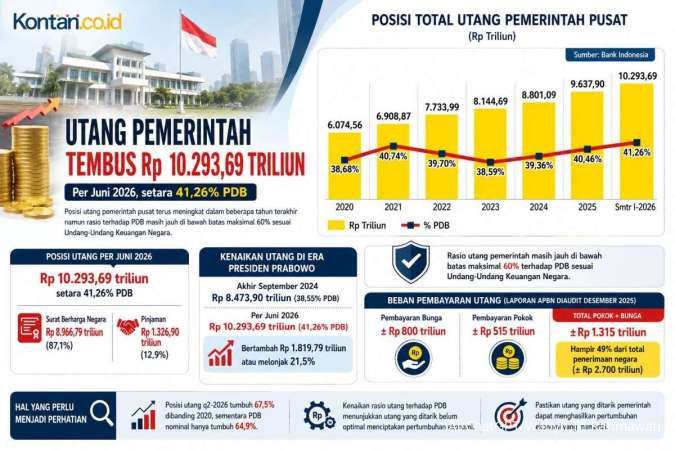
Padahal pemerintah masih memiliki target pembiayaan APBN di sisa kuartal IV tahun ini. Sementara penerbitan SBN sampai akhir September 2026 baru terealisasi 62,2% terhadap target total Rp 799,5 triliun. Artinya ada sebesar Rp 302 triliun lagi yang perlu diterbitkan di sisa tahun ini.
Berdasarkan data per 22 Oktober 2026, CDS Indonesia tenor 5 tahun mencapai 100,26 basis poin, sedangkan tenor 10 tahun berada di level 150,14 basis poin.
Adapun tingkat imbal hasil atau yield SBN tenor 5 tahun berada di level 7,19%, sementara yield tenor 10 tahun mencapai 7,41%.
Baca Juga: BNPB Catat 11.202 Hektare Lahan Terbakar akibat Karhutla di Kalimantan
Kepala Ekonom PermataBank Josua Pardede mengatakan, kenaikan premi risiko Indonesia berkaitan dengan pengumuman Morgan Stanley Capital International (MSCI), meskipun bukan menjadi satu-satunya faktor pemicu.
Ia menjelaskan, kekhawatiran MSCI mengenai transparansi kepemilikan saham, dugaan manipulasi perdagangan, serta efektivitas pengawasan dan kredibilitas kelembagaan pasar modal berpotensi mempengaruhi persepsi investor terhadap aset keuangan Indonesia secara lebih luas.
"Ketika kekhawatiran tersebut berkembang menjadi penurunan kepercayaan terhadap aset Indonesia secara lebih luas, investor obligasi juga dapat meminta premi risiko lebih tinggi, meskipun keputusan MSCI secara langsung hanya berkaitan dengan pasar saham," kata Josua kepada Kontan, Kamis (22/10/2026).
Menurut Josua, sebelum gejolak terkait MSCI, CDS Indonesia tenor lima tahun masih berada di kisaran 92 basis poin pada 14 Oktober 2026. Kenaikan tersebut mencerminkan meningkatnya kekhawatiran investor terhadap risiko investasi di Indonesia.
Selain pengumuman MSCI, tekanan terhadap premi risiko juga dipengaruhi ketidakpastian geopolitik, tingginya harga minyak, imbal hasil obligasi Amerika Serikat, serta meningkatnya risiko fiskal domestik.
Baca Juga: 2 Tahun Prabowo-Gibran, Kemenkes Perluas Cek Kesehatan Gratis dan Benahi Layanan RSUD
Meski demikian, Josua menilai kenaikan CDS belum dapat diartikan sebagai bukti bahwa Indonesia sedang menghadapi krisis utang atau risiko gagal bayar dalam waktu dekat. Pasalnya, aliran investasi portofolio asing pada kuartal IV-2026 hingga 19 Oktober masih mencatat surplus sekitar US$ 660 juta. Pembelian SBN dan Sekuritas Rupiah Bank Indonesia (SRBI) mampu mengimbangi sebagian tekanan jual saham.
Namun, ia mengingatkan bahwa kenaikan CDS tetap perlu diwaspadai karena dapat merambat ke biaya pembiayaan pemerintah, pembiayaan perusahaan, hingga investasi dan pertumbuhan ekonomi.
"Investor obligasi kini meminta kompensasi risiko yang lebih besar. Kondisi ini perlu diwaspadai karena apabila premi risiko terus meningkat, dampaknya dapat menjalar ke biaya penerbitan utang pemerintah, pembiayaan perusahaan, serta investasi dan pertumbuhan ekonomi," kata Josua.
Pemerintah Perlu Fleksibel Terbitkan SBN
Menghadapi kenaikan premi risiko, Josua menyarankan pemerintah lebih mengutamakan pembiayaan dalam rupiah dan menyesuaikan strategi penerbitan SBN dengan kondisi pasar.
"Pemerintah perlu mengutamakan pembiayaan dalam rupiah, melakukan penerbitan secara bertahap, dan menghindari strategi mengejar target penerbitan SBN dengan menerima imbal hasil yang terlalu mahal," ungkapnya.
Menurut Josua, pemerintah masih memiliki ruang untuk mengoptimalkan pasar domestik. Pada lelang Surat Utang Negara (SUN) 13 Oktober 2026, pemerintah masih mampu menyerap dana sebesar Rp 35 triliun.
Selain itu, kepemilikan SBN oleh investor asing meningkat dari sekitar Rp 907 triliun pada akhir September menjadi Rp 920 triliun pada 19 Oktober 2026.
Baca Juga: Danantara Bidik Investasi US$ 30 Miliar Lewat New Asia Forum 2026
Kondisi tersebut menunjukkan bahwa permintaan terhadap SBN belum sepenuhnya hilang, meskipun investor mulai meminta kompensasi risiko yang lebih besar. Josua menyarankan pemerintah mengoptimalkan penerbitan SBN tenor pendek hingga menengah, khususnya tenor tiga sampai tujuh tahun.
Sementara itu, penerbitan tenor panjang perlu dilakukan secara selektif untuk menjaga keseimbangan antara biaya pembiayaan dan risiko pembiayaan ulang pada masa mendatang.
Selain itu pemerintah juga dapat memperkuat basis investor domestik melalui penerbitan SBN ritel serta meningkatkan partisipasi asuransi, dana pensiun, dan investor institusional lainnya.
Adapun penerbitan obligasi dalam valuta asing perlu dilakukan secara oportunistis, terutama ketika suku bunga Amerika Serikat dan premi risiko Indonesia sama-sama tinggi. Pasalnya, penerbitan obligasi dalam dolar AS dapat mendiversifikasi sumber pembiayaan, tetapi juga meningkatkan eksposur pemerintah terhadap risiko pelemahan rupiah dan biaya pembayaran bunga serta pokok utang.
Selain itu, pemerintah perlu mempertahankan disiplin fiskal karena proyeksi defisit APBN 2026 sebesar 2,85% terhadap produk domestik bruto (PDB) sudah mendekati batas 3%.
Yield SBN Berpotensi Naik hingga Akhir Tahun
Josua memperkirakan imbal hasil SBN tenor lima tahun berpotensi bergerak pada kisaran 7,15%–7,50% hingga akhir 2026. Sementara itu, yield SBN tenor 10 tahun diperkirakan berada pada rentang 7,30%–7,60%.
"Dengan risiko kenaikan lebih lanjut apabila tekanan pasar keuangan dan premi risiko negara terus meningkat," jelas Josua.
Ia menambahkan, risiko kenaikan yield akan semakin besar apabila tekanan di pasar keuangan berlanjut dan premi risiko Indonesia terus meningkat.
Dalam skenario yang lebih buruk, apabila CDS tenor lima tahun meningkat secara berkelanjutan menuju 120–130 basis poin, rupiah kembali melemah, dan investor asing mulai menjual SBN secara konsisten, yield tenor lima tahun berpotensi naik ke kisaran 7,60%–7,90%.
Sementara itu, yield SBN tenor 10 tahun berpotensi mencapai 7,70%–8,00% apabila tekanan pasar semakin kuat dan The Federal Reserve (The Fed) kembali menaikkan suku bunga pada Desember.
Baca Juga: Sentil Asing, Prabowo: Perusahaan Penyebab Karhutla Harus Bertanggung Jawab
Josua menegaskan, kisaran tersebut merupakan skenario risiko berdasarkan perkembangan pasar, bukan kepastian besaran kenaikan imbal hasil.
Sebaliknya, apabila kepercayaan investor pulih, tekanan terhadap rupiah mereda, dan Bank Indonesia mampu menjaga stabilitas moneter, yield SBN tenor 10 tahun masih berpeluang kembali ke kisaran 7,10%–7,30%.
"Kenaikan CDS tidak secara otomatis atau sebanding satu banding satu menaikkan imbal hasil SBN rupiah. Harga obligasi juga dipengaruhi ekspektasi inflasi, suku bunga, likuiditas, dan permintaan investor domestik," ujar Josua.
Menurutnya, pemerintah perlu menjaga kredibilitas pasar keuangan, stabilitas rupiah, serta disiplin fiskal untuk mencegah peningkatan premi risiko menjadi tekanan berkepanjangan terhadap biaya utang negara.
Cek Berita dan Artikel yang lain di Google News