Reporter: Dendi Siswanto | Editor: Herlina Kartika Dewi
KONTAN.CO.ID-JAKARTA. Pemerintah memperbarui aturan pengelolaan kelebihan dan kekurangan kas pemerintah pusat.
Melalui Peraturan Menteri Keuangan (PMK) Nomor 67 Tahun 2026, Menteri Keuangan memperjelas mekanisme pengelolaan kelebihan kas, termasuk pemanfaatannya untuk memperoleh pendapatan negara.
PMK 67/2026 tentang Strategi dan Pelaksanaan Pengelolaan Kelebihan dan Kekurangan Kas Pemerintah Pusat berlaku sejak 8 September 2026 dan mencabut PMK Nomor 44 Tahun 2024 yang sebelumnya mengatur hal serupa.
Pemerintah menyebut PMK 44 belum mengatur secara spesifik mengenai penempatan uang negara berdasarkan kebijakan strategis sehingga perlu diganti.
Baca Juga: Tim Bulu Tangkis Raih Emas Asian Games 2026, Prabowo Telepon Beri Ucapan Selamat
"PMK 44 belum mengatur secara spesifik mengenai penempatan uang negara berdasarkan kebijakan strategis, sehingga perlu diganti," dikutip dari beleid tersebut, Jumat (25/9/2026).
Namun, upaya mengoptimalkan kelebihan kas sebenarnya bukan hal yang baru. Dalam PMK 44/2024, pemerintah juga telah mengatur bahwa saldo kas di atas saldo operasional minimal dapat dioptimalkan untuk memperoleh manfaat yang optimal.
Kelebihan kas tersebut dapat ditempatkan pada instrumen keuangan jangka pendek dengan tetap mempertimbangkan risiko.
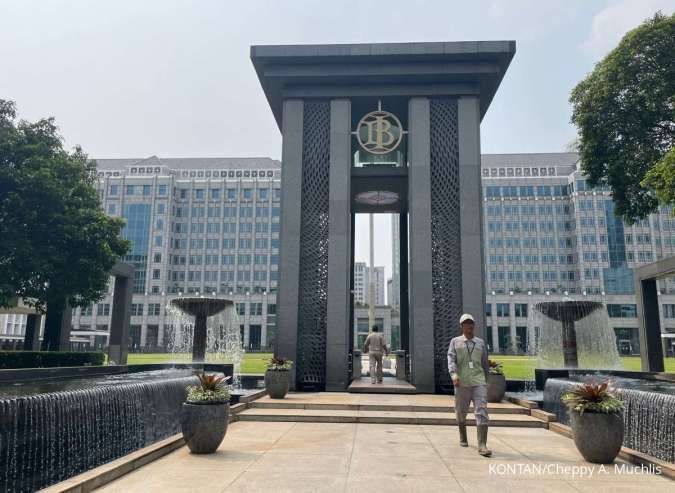
PMK 44 bahkan telah mengatur sejumlah instrumen pengelolaan kelebihan kas, antara lain penempatan pada Bank Indonesia, penempatan pada bank umum, pembelian SBN di pasar sekunder, penjualan SBN untuk memperoleh capital gain, reverse repo SBN, reverse repo syariah SBSN, Wakalah Bi Al-Istitsmar SBSN, hingga instrumen keuangan jangka pendek.
Baca Juga: PPh 21 Naik 17,4%, Tapi 53.490 Pekerja Malah Kena PHK
Kini, PMK 67 memperjelas tujuan tersebut. Dalam Pasal 6 PMK 67/2026, pengelolaan kelebihan kas dilakukan untuk memperoleh pendapatan negara dan/atau manfaat lainnya.
"Strategi pengelolaan kelebihan kas pemerintah pusat dilaksanakan untuk memperoleh pendapatan negara dan/atau manfaat lainnya," bunyi Pasal 6 ayat (1).
Pendapatan negara dihitung secara kumulatif dari selisih antara perolehan dan pelepasan surat berharga negara serta bunga atau imbal hasil dari seluruh pengelolaan selama satu tahun anggaran.
Adapun manfaat lainnya mencakup dukungan terhadap kebijakan pemerintah, kesinambungan fiskal, serta mitigasi risiko dan ketidakpastian pasar.
Baca Juga: Setoran Pajak Karyawan Meningkat, Tapi PHK Masih Marak
Perbedaan lainnya terdapat pada mekanisme pengelolaan. PMK 44 menempatkan Treasury Dealing Room sebagai bagian penting dalam pengelolaan kas.
Pengelolaan dilakukan secara profesional, prudent, dan akuntabel dengan pemisahan fungsi front office, middle office, dan back office.
Sementara itu, PMK 67 lebih menegaskan kewenangan Menteri Keuangan selaku Bendahara Umum Negara (BUN) dalam menentukan strategi pengelolaan kelebihan dan kekurangan kas.
Strategi tersebut didasarkan pada perencanaan kas dan saldo operasional minimal untuk memastikan ketersediaan dana bagi kewajiban pemerintah.
Untuk kelebihan kas, PMK 67 secara spesifik mengatur bahwa uang negara dapat dikelola melalui penempatan pada bank umum dan/atau pembelian SBN.
Penempatan pada bank dapat dilakukan secara konvensional maupun syariah, sementara instrumen SBN mencakup pembelian outright di pasar sekunder, Reverse Repo SBN, Reverse Repo Syariah SBSN, dan Wakalah Bi Al-Istitsmar SBSN.
PMK 67 juga memperjelas proses penetapan kebijakan. Kebijakan pengelolaan kelebihan kas dibahas dan diputuskan dalam rapat yang dipimpin Menteri Keuangan.
Keputusan tersebut antara lain memuat mitra bank, batas penempatan, tingkat bunga atau imbal hasil, serta tenor penempatan.
Dari sisi mitra bank, PMK 67 menetapkan persyaratan yang harus dipenuhi bank umum, antara lain memiliki izin yang berlaku, beroperasi di Indonesia, serta memiliki peringkat kesehatan bank komposit paling rendah kategori 3 berdasarkan verifikasi Otoritas Jasa Keuangan (OJK).
Dengan demikian, perbedaan utama PMK 67 dan PMK 44 bukan pada munculnya ide untuk mengoptimalkan uang berlebih pemerintah, melainkan pada penajaman bagaimana kelebihan kas tersebut dikelola dan ditempatkan.
Di sisi lain, pemerintah tetap menjaga likuiditas. Penempatan uang negara harus memungkinkan Kuasa BUN menarik sebagian atau seluruh dana kembali ke Rekening Kas Umum Negara (RKUN) ketika diperlukan.
Dana juga dapat ditarik sebelum jatuh tempo dalam kondisi tertentu, seperti kebutuhan operasional APBN atau meningkatnya risiko penempatan.
Cek Berita dan Artikel yang lain di Google News